Temat pieniędzy w relacjach uczuciowych przez lata obrośnięty był mitami i traktowany jako tabu. Choć mogłoby się wydawać, że miłość powinna stać ponad kwestiami materialnymi, w praktyce to właśnie nieporozumienia na tle finansowym stanowią jedną z najczęstszych przyczyn kryzysów i rozpadu związków. Jak zatem rozmawiać o pieniądzach z partnerem, by budować poczucie bezpieczeństwa, uniknąć niepotrzebnych tarć i mądrze zarządzać wspólnym majątkiem?
Główne wnioski z artykułu
-
Nawyki finansowe partnera można ocenić już na początku relacji bez pytania o wysokość zarobków czy stan konta – wystarczy obserwować sposób podejmowania decyzji zakupowych, podejście do planowania wydatków i reakcje na rozmowy o pieniądzach.
-
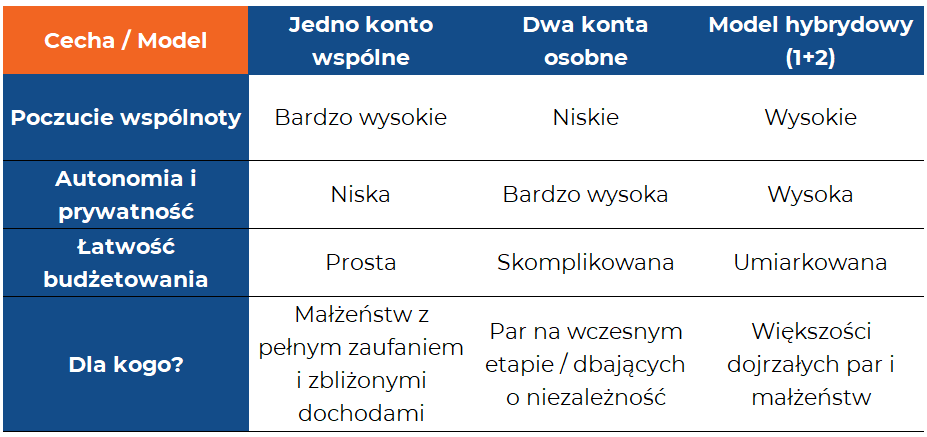
Model hybrydowy 1+2 najczęściej najlepiej łączy niezależność finansową z poczuciem wspólnoty, podczas gdy jedno konto wspólne zwiększa przejrzystość, a dwa osobne konta dają największą autonomię kosztem mniejszej kontroli nad wspólnym budżetem.
-
Przy kredycie hipotecznym bank może żądać całej raty od jednego z kredytobiorców, niezależnie od ustalonych między partnerami proporcji spłaty, dlatego różny wkład własny warto zabezpieczyć wpisem udziałów w akcie notarialnym.
-
Intercyza i rozdzielność majątkowa nie są tym samym pojęciem – rozdzielność zmienia zasady odpowiedzialności za majątek i długi, ale nie powoduje automatycznie, że każde zobowiązanie staje się wyłącznie prywatne.
-
Rozdzielność majątkowa nie pozbawia małżonka prawa do dziedziczenia ustawowego, a długi zaciągnięte na zwykłe potrzeby rodziny nadal obciążają oboje małżonków solidarnie.
Słuchaj i oglądaj
Kiedy i jak zacząć rozmawiać o pieniądzach w relacji?
Wielu osobom rozmowa o finansach kojarzy się z przesłuchaniem. Wizja pytań o dokładne zarobki, stan konta, własnościowe mieszkanie czy markę samochodu na drugim lub trzecim spotkaniu potrafi skutecznie spłoszyć drugą stronę. I słusznie – na tak wczesnym etapie nie chodzi o audyt majątkowy, lecz o poznanie podejścia danej osoby do kwestii materialnych.
Zamiast pytać o cyfry, warto obserwować i delikatnie sondować stosunek do pieniędzy:
-
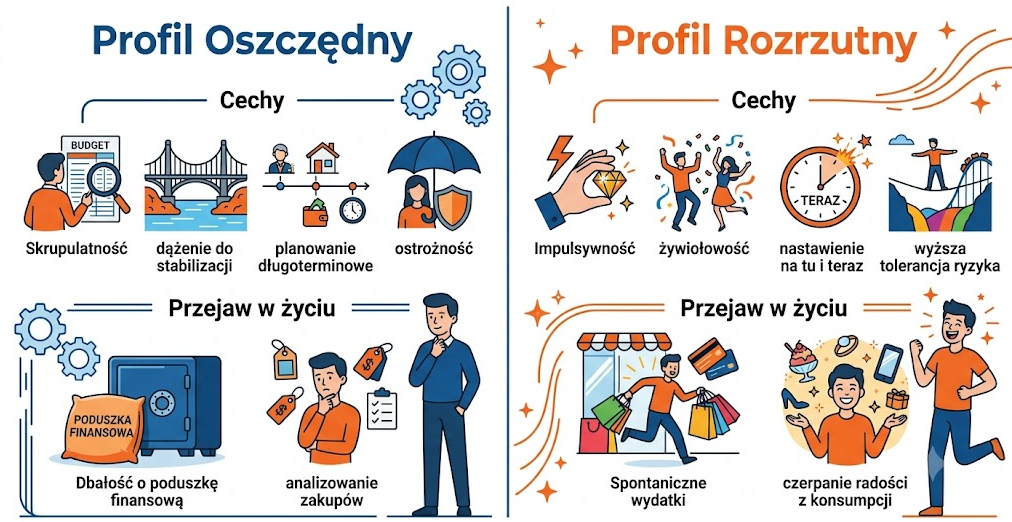
- rozrzutność vs. oszczędność: czy partner ma tendencję do impulsywnych zakupów, czy raczej skrupulatnie analizuje każdy wydatek?
-
- rola pieniędzy w życiu: czy środki finansowe są traktowane jako cel sam w sobie, symbol statusu, czy raczej jako narzędzie do zapewnienia spokoju i wolności?
-
- nawyki i podejście do ryzyka: jak osoba reaguje na niespodziewane wydatki?
Podejście do finansów mocno przekłada się na ogólne cechy charakteru. Osoby bardziej rozrzutne z reguły wykazują większą impulsywność również w innych sferach życia. Z kolei osoby oszczędne bywają bardziej skrupulatne, dokładne i ceniące przewidywalność.
Czy przeciwieństwa finansowe naprawdę się przyciągają?
W popkulturze często powtarza się mit, że przeciwieństwa się przyciągają. W praktyce finansowej i relacyjnej zbyt duże różnice w podstawowych wartościach są najczęstszym źródłem silnych tarć. Jeśli jedna osoba potrzebuje do szczęścia stałego poczucia bezpieczeństwa w postaci oszczędności na koncie, a druga wydaje całą pensję do pierwszego dnia miesiąca, konflikt jest tylko kwestią czasu.
Długofalowa zgodność w związku wymaga spójnego systemu wartości. Przeciwieństwa mogą funkcjonować tylko wtedy, gdy obie strony akceptują swoje odmienności i ustalą jasne granice – na przykład w kwestii ilości pracy, czasu spędzonego na odpoczynku czy podejścia do wiary i tradycji.
Największym ryzykiem w relacji o różnych podejściach do pieniędzy jest chęć zmiany drugiej osoby na siłę. Próba przekształcenia romantycznego duchowo partnera w skrupulatnego analityka niemal zawsze kończy się frustracją i poczuciem braku akceptacji.
Jak taktownie rozmawiać o pieniądzach?
Rozmowa o finansach wymaga delikatności i dojrzałości. Oto sprawdzony proces, który pozwala przełamać lody bez stwarzania atmosfery nacisku:
Krok 1: Zacznij od siebie
Zanim zadasz jakiekolwiek pytanie partnerowi, wykonaj pracę ze samym sobą. Zastanów się:
-
- Co tak naprawdę myślisz o pieniądzach? Czy są dla Ciebie ważne?
-
- Czy lubisz o nich rozmawiać, czy wywołują w Tobie stres?
-
- Jakie masz nawyki – oszczędzasz, czy wydajesz na bieżąco?
-
- Czy Twoja obecna sytuacja finansowa Cię martwi, czy daje poczucie komfortu?
-
- Jaka jest Twoja wiedza finansowa i czy chcesz ją rozwijać?
Krok 2: Opowiedz swoją historię
Zamiast pytać: „Ile odkładasz?”, zapytaj: „Jak to u Ciebie wyglądało w domu?”. Opowiedz o swoim dzieciństwie i wychowaniu: czy rodzice uczyli Cię oszczędzać, czy w domu pieniędzy brakowało, czy żyło się skromnie, czy dostatnio. Własna otwartość naturalnie zachęca drugą stronę do podzielenia się swoimi doświadczeniami.
Krok 3: Wprowadź „randki finansowe”
Kiedy jesteście już w stałym związku, wprowadźcie stały rytm rozmów o pieniądzach. „Randka finansowa” to spokojne, wyznaczone w kalendarzu spotkanie przy kawie lub kolacji, podczas którego rozmawiacie o wspólnych celach, planach i wydatkach.
Podczas takich spotkań warto wspólnie prowadzić budżet i decydować o priorytetach. Czy w danym miesiącu stawiamy na częstsze jedzenie na mieście i wyjścia, czy może wolimy gotować w domu, a zaoszczędzone środki przeznaczyć na wspólny wyjazd lub cel inwestycyjny?
Konto wspólne czy osobne? 3 modele
Nie ma jednego idealnego modelu zarządzania pieniędzmi w związku. Wybór zależy od stopnia zaufania, nawyków oraz różnic w dochodach.
Model 1: Jedno wspólne konto (100% wspólnoty)
Wszystkie dochody spływają na jedno konto, z którego pokrywane są wszystkie wydatki.
-
- Zalety: Buduje pełne poczucie współodpowiedzialności i jedności.
-
- Wady: Istnieje ryzyko nadmiernej kontroli i poczucia utraty prywatności.
-
- Wskazówka: W tym modelu niezbędne jest wyznaczenie kwoty tzw. „widełek”, czyli limitu wydatków, do którego każda ze stron może podejmować decyzje zakupowe bez konsultacji z partnerem.
Model 2: Dwa osobne konta (100% autonomii)
Każda z osób posiada wyłącznie własne konto i odpowiada za określoną część wspólnych rachunków.
-
- Zalety: Pełna autonomia finansowa, brak kontroli ze strony partnera.
-
- Wady: Słabsze poczucie wspólnoty („Twoje/moje pieniądze”). Duże ryzyko konfliktów i poczucia niesprawiedliwości, jeśli jedna z osób zarabia znacząco więcej od drugiej.
Model 3: Model hybrydowy (1 wspólne + 2 osobne)
Partnerzy posiadają jedno wspólne konto na wydatki stałe i cele długoterminowe oraz własne, osobiste konta na prywatne przyjemności.
-
- Zalety: Połączenie autonomii z dbałością o wspólne finanse.
-
- Wady: Wymaga sprawnego planowania przelewów i budżetowania.
Pamiętaj: Posiadanie własnych środków jest niezwykle ważne dla poczucia bezpieczeństwa. Sytuacja, w której jedna osoba zarabia znacznie więcej i wnosi większość majątku przy pełnej rozdzielności, może sprawić, że strona mniej zarabiająca będzie bała się ewentualnego rozstania ze względów czysto bytowych. Zarobki obu stron powinny w miarę możliwości pokrywać chociaż minimalne koszty życiowe każdej z nich.
Planowanie wspólnego kredytu hipotecznego
Kredyt hipoteczny jest wieloletnim zobowiązaniem finansowym i prawnym, które wiąże partnerów silniej niż ślub cywilny. Z punktu widzenia banku oraz przepisów prawa, przystąpienie dwóch osób do kredytu generuje współodpowiedzialność, która wymaga chłodnej kalkulacji i szczegółowego zaplanowania jeszcze przed złożeniem wniosku kredytowego.
Solidarna odpowiedzialność długu
Podpisując umowę kredytową w dwie osoby, stajecie się dłużnikami solidarnymi (Źródło: Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny, Dz.U. 1964 nr 16 poz. 93). Dla banku nie ma znaczenia wasza wewnętrzna umowa dotycząca tego, kto spłaca jaką część raty. Jeśli jeden z partnerów straci płynność finansową lub odmówi regulowania należności, bank ma pełne prawo żądać spłaty 100% raty od drugiej osoby, niezależnie od panującego ustroju majątkowego.
Wytyczne Rekomendacji S KNF i zdolność kredytowa
Planując kredyt, należy uwzględnić wymogi Komisji Nadzoru Finansowego (KNF) zawarte w tzw. Rekomendacji S:
-
- Minimalny wkład własny: Standardowo wynosi 20% wartości nieruchomości (w wybranych przypadkach 10% przy zastosowaniu dodatkowego ubezpieczenia niskiego wkładu własnego).
-
- Bufor na wzrost stóp procentowych: Banki wyliczają zdolność kredytową, przyjmując wyższy poziom stóp procentowych niż obecny. Wspólnie musicie sprawdzić, jak zmieni się wasza rata w przypadku wzrostu stóp procentowych o 200-300 punktów bazowych.
-
- Forma osiągania dochodów: Bank inaczej traktuje umowę o pracę na czas nieokreślony, a inaczej umowę B2B czy umowy cywilnoprawne. Różne formy opodatkowania mogą wpłynąć na to, jak analityk wyliczy wasz łączny dochód rozporządzalny.
Wkład własny a udziały w nieruchomości
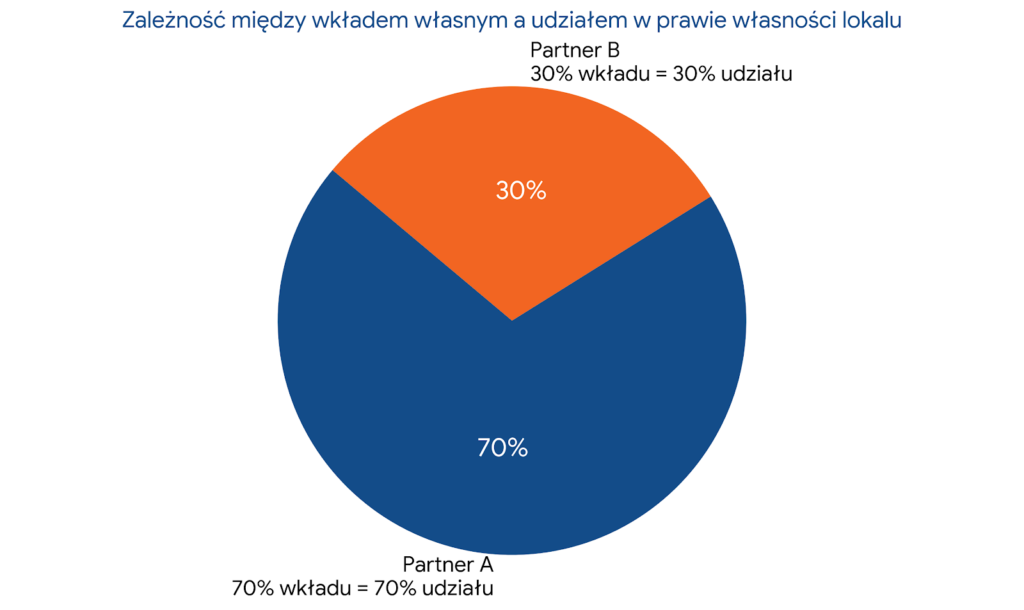
Częstym błędem par jest nierówne wnoszenie wkładu własnego (np. jedna osoba daje 150 tys. zł, a druga 0 zł) przy jednoczesnym wpisaniu w akcie notarialnym udziałów po 50%. W przypadku rozstania lub sprzedaży nieruchomości generuje to poważne spory prawne i majątkowe.
-
- Rozwiązanie: W akcie notarialnym należy precyzyjnie określić udziały w nieruchomości proporcjonalnie do wniesionego kapitału lub sporządzić osobną umowę pożyczki/darowizny przed notariuszem.
Scenariusze kryzysowe i strategia spłaty
Przed zaciągnięciem zobowiązania należy bezemocjonalnie przeanalizować trzy kluczowe scenariusze:
-
- Utrata dochodu lub choroba: Czy posiadamy fundusz bezpieczeństwa w wysokości co najmniej 6-miesięcznych rat i kosztów utrzymania? Czy decydujemy się na ubezpieczenie od utraty pracy?
-
- Wcześniejsza nadpłata vs. inwestycje: Czy nadwyżki finansowe przeznaczamy na skracanie okresu kredytowania (zmniejszanie kosztu całkowitego), czy budujemy portfel inwestycyjny?
-
- Ewentualne rozstanie: Co dzieje się z nieruchomością? (Możliwości: przejęcie długu przez jedną stronę wraz ze spłatą udziałów drugiej, sprzedaż nieruchomości na rynku i podział nadwyżki, bądź wynajem i podział przychodów).

Intercyza a rozdzielność majątkowa
Wokół pojęć prawnych narosło wiele nieporozumień. Czas uporządkować definicje zgodnie z polskim prawem.
Definicje prawne
-
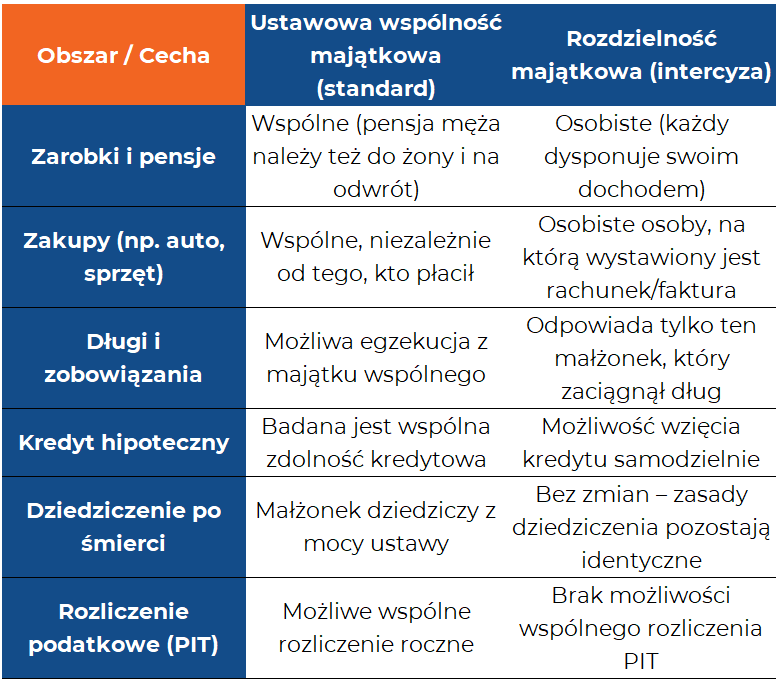
- Intercyza: To potoczne określenie majątkowej umowy małżeńskiej, zawieranej przed notariuszem. Intercyza może wprowadzać rozdzielność majątkową, ale może również wspólność rozszerzyć (np. włączyć do majątku wspólnego nieruchomości posiadane przed ślubem).
-
- Rozdzielność majątkowa: To ustrój majątkowy, w którym nie istnieje „majątek wspólny”. Każdy z małżonków posiada wyłącznie swój majątek osobisty i samodzielnie nim zarządza. Rozdzielność powstaje na mocy umowy u notariusza, orzeczenia sądu lub z mocy prawa (np. w przypadku upadłości konsumenckiej).
Warto wiedzieć: Zgodnie z art. 31 Kodeksu rodzinnego i opiekuńczego (Ustawa z dnia 25 lutego 1964 r.), z chwilą zawarcia małżeństwa powstaje między małżonkami z mocy ustawy wspólność majątkowa (wspólność ustawowa). Oznacza to, że po ślubie – o ile nie podpisano intercyzy – wszelkie dochody (w tym wynagrodzenie za pracę) stają się wspólne, niezależnie od tego, na czyje konto spływają.
Kiedy rozdzielność majątkowa ma sens? Przykłady z życia
Scenariusz A: Bezpieczeństwo firmy i ochrona przed długami
-
- Sytuacja: Mąż prowadzi ryzykowną działalność gospodarczą. Żona pracuje na etacie i posiadają wspólny dom.
-
- Bez intercyzy: Jeśli biznes męża wpadnie w długi, komornik może zająć wspólny dom.
-
- Z rozdzielnością: Jeśli dom stanowi majątek osobisty żony, długi z działalności męża nie zagrażają nieruchomości.
Scenariusz B: Drugie małżeństwo i dzieci z poprzednich związków
-
- Sytuacja: Partnerzy wchodzą w kolejny związek, posiadając dzieci z poprzednich relacji oraz własne nieruchomości mieszkaniowe.
-
- Bez intercyzy: Z chwilą zawarcia ślubu dochody z wynajmu nieruchomości osobistych (mimo, że same nieruchomości pozostają majątkiem osobistym) stają się majątkiem wspólnym. Przychody z czynszów wpadają do wspólnego worka, a po śmierci jednego z małżonków drugi małżonek ma prawo do części majątku wspólnego, co znacząco skomplikuje późniejsze rozliczenia i dziedziczenie z dziećmi z pierwszego małżeństwa.
-
- Z rozdzielnością: Każdy samodzielnie zarządza swoimi nieruchomościami, a przychody z wynajmu trafiają na osobiste konta. Ułatwia to przekazanie majątku własnym dzieciom bez generowania konfliktów rodzinnych.
Scenariusz C: Brak zgody w wydatkach i ochrona przed impulsywnością
-
- Sytuacja: Jeden z małżonków jest oszczędny, a drugi przejawia skłonności do hazardu, zakupoholizmu lub ryzykownych inwestycji.
-
- Bez intercyzy: Wynagrodzenie za pracę obu stron stanowi majątek wspólny. Lekkomyślny małżonek ma pełne prawo wydać zgromadzone na wspólnym koncie oszczędności pochodzące z ciężkiej pracy drugiej strony. Dodatkowo wierzyciele mogą dochodzić zaspokojenia niektórych roszczeń z majątku wspólnego.
-
- Z rozdzielnością: Strona oszczędna ma pewność, że jej pensja nie zostanie sprzeniewierzona, a indywidualne długi partnera nie obciążą jej oszczędności życia.
Najpopularniejsze mity o intercyzie i rozdzielności majątkowej
Mit 1: „Intercyza oznacza, że nic po sobie nie dziedziczymy”
Fakt: Rozdzielność majątkowa reguluje finanse wyłącznie za życia małżonków. Po śmierci zasady dziedziczenia ustawowego są dokładnie takie same jak we wspólności, chyba że sporządzono testament.
Mit 2: „Intercyzę można podpisać tylko przed ślubem”
Fakt: Umowę majątkową można podpisać u notariusza w dowolnym momencie trwania małżeństwa.
Mit 3: „Rozdzielność chroni przed absolutnie wszystkimi długami”
Fakt: Zgodnie z art. 30 Kodeksu rodzinnego i opiekuńczego, oboje małżonkowie odpowiadają solidarnie za zobowiązania zaciągnięte przez jednego z nich w sprawach wynikających z zaspokajania zwykłych potrzeb rodziny (np. opłaty za prąd, czynsz, żywność, leczenie dzieci).
Podsumowując, pieniądze w związku nie muszą być powodem sporów. Kluczem do sukcesu jest otwarta komunikacja na wczesnym etapie relacji, dopasowanie odpowiedniego modelu budżetowania oraz świadome korzystanie z narzędzi prawnych, takich jak intercyza. Pamiętajcie, że mądre zarządzanie finansami nie ogranicza wolności w związku, lecz buduje trwale poczucie bezpieczeństwa dla obu stron.
Często zadawane pytania (FAQ)
- Czy po podpisaniu rozdzielności majątkowej tracimy prawo do wspólnego rozliczania podatku PIT? Tak. Zgodnie z polskim prawem podatkowym (art. 6 Ustawy o PIT) wspólne rozliczenie roczne przysługuje wyłącznie małżonkom, między którymi istnieje ustawowa wspólność majątkowa przez cały rok podatkowy (lub od dnia zawarcia ślubu do końca roku). Wprowadzenie rozdzielności majątkowej u notariusza wyklucza możliwość złożenia wspólnego zeznania PIT za dany rok.
- Wnoszę 80% wkładu własnego na zakup wspólnego mieszkania na kredyt z partnerem. Jak prawnie zabezpieczyć swoje środki? Najbezpieczniejszym rozwiązaniem jest precyzyjne określenie udziałów w prawie własności nieruchomości w akcie notarialnym (np. 80% udziałów dla Ciebie, 20% dla partnera) proporcjonalnie do wniesionego kapitału. Alternatywnie można sporządzić notarialną umowę pożyczki lub darowizny pomiędzy partnerami na kwotę wkładu własnego, co zabezpiecza roszczenie finansowe na wypadek rozstania.
- Czy intercyza chroni przed wszystkimi długami zaciągniętymi przez współmałżonka? Nie. Mimo posiadania rozdzielności majątkowej, na mocy art. 30 Kodeksu rodzinnego i opiekuńczego, oboje małżonkowie odpowiadają solidarnie za zobowiązania zaciągnięte przez jednego z nich w sprawach wynikających z zaspokajania zwykłych, codziennych potrzeb rodziny (takich jak opłaty za mieszkanie, prąd, żywność czy leczenie dzieci). Rozdzielność chroni natomiast przed długami z tytułu prowadzonej przez partnera działalności gospodarczej czy lekkomyślnych kredytów konsumpcyjnych.